■ この記事の結論
✅ ラブアン法人は、マレーシア政府公認の合法な国際ビジネス向け法人。法人税は3%(取引活動)または0%(投資保有)で、本土(原則24%)より大幅に低い水準です。
✅ ただし、低税率の前提として「Substance要件(実体要件)」を満たす必要があり、設立すれば自動適用される制度ではありません。
✅ 日本人事業者のビジネスでも、コンサルティング・管理業務・ITのバックオフィス処理などはTrading Activityの「規定された9業種」に当たる場合があり、実体要件を満たせば3%課税の対象になり得ます。
- 「ラブアン法人」って聞いたことはあるけど、結局どんな会社のことなのか、よくわからない
- 法人税3%と聞いたけど、本当に誰でも適用されるの?
- 自分の事業にラブアン法人は本当に向いているのか、判断がつかない
こういった疑問に回答します。
この記事の読み方 — ご自身に近いタイプから読み進めてください
ラブアン法人は、目的・事業内容・居住状況によって、合う人と合わない人がはっきり分かれる制度です。
下の3つから、ご自身に近いタイプのタブを選ぶと、必要な情報に最短でたどり着けます。
こんな方向け:「ラブアン法人」という言葉を聞いたことはあるが、仕組みや税制を一から理解したい方。
以下のセクションを順にお読みください。
- ラブアン法人とは:基本概念・「オフショア法人」の正しい意味
- ラブアン法人の仕組み:準拠する法律・関係機関の役割
- できる主な事業活動:Trading/Non-Tradingの区分と9業種
- 主なメリット:低税率・国際取引対応・100%外資・ビザ戦略
ラブアン法人とは
この章の要点
・マレーシアの特別法域「ラブアン島」で設立される、海外取引前提の国際ビジネス向け法人
・法人税は3%(取引活動)または0%(投資保有)。実体要件を満たさない場合は24%
・外貨での運用、外国人による100%出資が可能
・マレーシア政府公認の合法な制度。ただし「実体(Substance)」を伴う運用が前提
ラブアン法人(Labuan Company)とは、マレーシア連邦の特別法域であるラブアン島で設立される、海外取引を前提とした国際ビジネス向けの法人です。マレーシア本土とは異なる独自の法律・税制・規制のもとで運用される点が特徴です。
低い法人税率、外貨建てでの取引、外国人による100%出資など、国際ビジネスを行ううえで有利な条件が整っています。一方で、その制度を活用するには一定の要件を満たす必要があります。
ラブアンはマレーシアの国際ビジネス・金融センター
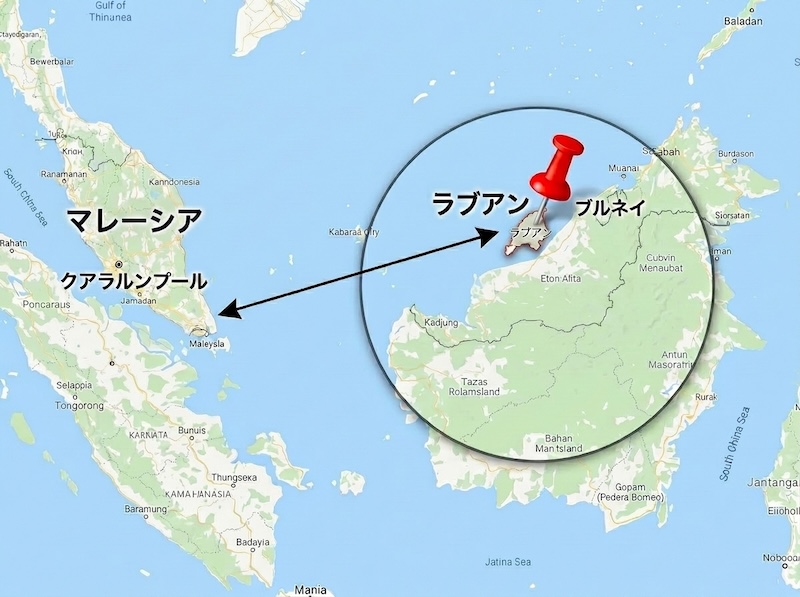
ラブアンは、マレーシア連邦のボルネオ島北部沖に浮かぶ小さな島です。面積は約92km²と小さいながら、単なる地方都市ではなく、国家戦略として整備された国際ビジネス・金融センターとして機能しています。
ラブアンは1990年に国際金融センターとして整備され、現在は「Labuan IBFC(Labuan International Business and Financial Centre)」の名称で運営されています。外国資本の誘致と国際金融取引のハブ化が目的です。
このような背景から、ラブアンにはマレーシア本土とは分離された独自の制度が整備されています。
| 項目 | 本土法人(Sdn Bhd) | ラブアン法人 |
|---|---|---|
| 準拠法 | Companies Act 2016 | Labuan Companies Act 1990 |
| 法人税率 | 原則24%(中小企業特例あり) | 3% または 0%(要件充足時) |
| 取引通貨 | リンギット(MYR)が基本 | 外貨建てが基本 |
| 外資比率 | 業種により制限あり | 100%外資可 |
| 監督機関 | SSM(マレーシア会社委員会) | Labuan FSA |
| 主な取引対象 | 国内市場が中心 | 海外取引が中心 |
つまりラブアン法人は「マレーシア国内市場向けの会社」ではなく、「世界各国との取引のためにマレーシアの制度を活用する会社」として位置づけるのが本質です。
「オフショア法人」と呼ばれる理由:ラブアン法人は違法な節税スキームではない
ラブアン法人は、しばしば「オフショア法人」と呼ばれます。これは、海外顧客との取引・海外企業との契約・外貨での売上計上といった、自国(マレーシア)外との取引を前提とした制度設計になっているためです。
実務上、ラブアン法人は「国外向けビジネスの拠点」として機能します。この特徴から、国際的に「オフショア(=本国外向け)」というカテゴリで認識されています。
❌ 「オフショア法人」=「無規制・税金逃れ」?
「オフショア」という言葉から、無規制・違法・グレーといった印象を持たれることがありますが、ラブアン法人の実態は異なります。
| よくある誤解 | ラブアン法人の実態 |
|---|---|
| 無規制で運営できる | Labuan FSAの監督下で運用 |
| 税金を完全に回避できる | 制度上の優遇税制(要件充足が前提) |
| 形だけの会社でよい | Substance要件で実体が必須 |
| 違法・グレーな仕組み | マレーシア政府公認の合法な制度 |
| 設立すれば誰でも低税率 | 要件を満たした事業者のみ適用 |
ラブアン法人は、マレーシア政府が公式に整備した制度であり、Labuan Companies Act 1990をはじめとする法的根拠に基づきます。規制当局Labuan FSAの監督下で運用され、国際的な税務ルール(OECDのBEPS)にも準拠しています。
そのため、制度として合法であり、正しく利用する限り問題はありません。
⚠ ただし、以下のような運用は税務当局から否認されるリスクがあります
・実体のない会社で利益だけを移転する
・実際の業務地と収益計上地が一致していない
・契約内容と実態が乖離している
ラブアン法人の仕組み
ラブアン法人の設立・運営は、マレーシア本土の会社法とは独立して行われます。
ルールを決めるのがLabuan FSAとIRB(税務当局)、日々の運用を支えるのが信託会社・会計事務所・銀行です。
ラブアン法人が準拠する主な法律
ラブアン法人は、マレーシア本土の一般法人とは異なり、専用の法律体系のもとで設立・運用されます。これにより、国際ビジネスに特化した柔軟な制度と、低税率を支える法的基盤が両立しています。
中核となるのは、以下の3つの法律です。
| 法律名 | 主な役割 | 読者にとっての意味 |
|---|---|---|
| Labuan Companies Act 1990 | 法人設立・運営の基本ルール (株主・取締役・資本構造・ガバナンス等) | 「会社としての枠組み」を決める法律 |
| Labuan Business Activity Tax Act 1990(LBATA) | ラブアン法人の課税ルール (3% / 0%、Trading・Non-Tradingの区分) | 「税金の決まり方」を決める法律 |
| Labuan Financial Services and Securities Act 2010 ほか | 銀行・保険・ファンド・信託など金融サービスの規制 | 「業種ごとの規制」を決める法律 |
これらの法律は、いずれもマレーシア本土の会社法・所得税法とは独立した枠組みとして運用されます。つまりラブアン法人は、本土法人を対象とする法律ではなく、ラブアン専用の法律のもとで設計・管理されているのです。
ただしラブアンはマレーシア連邦の一部であるため、状況によっては本土側の税務・規制(マレーシア所得税法など)の影響を受けることがあります。取引の実態や経営者の居住地によっては、ラブアンの枠組みだけでは完結しないケースもあり、設計段階での検討が必要です。
ラブアン法人を取り巻く関係機関の役割
ラブアン法人の運用には、複数の関係機関が関わります。
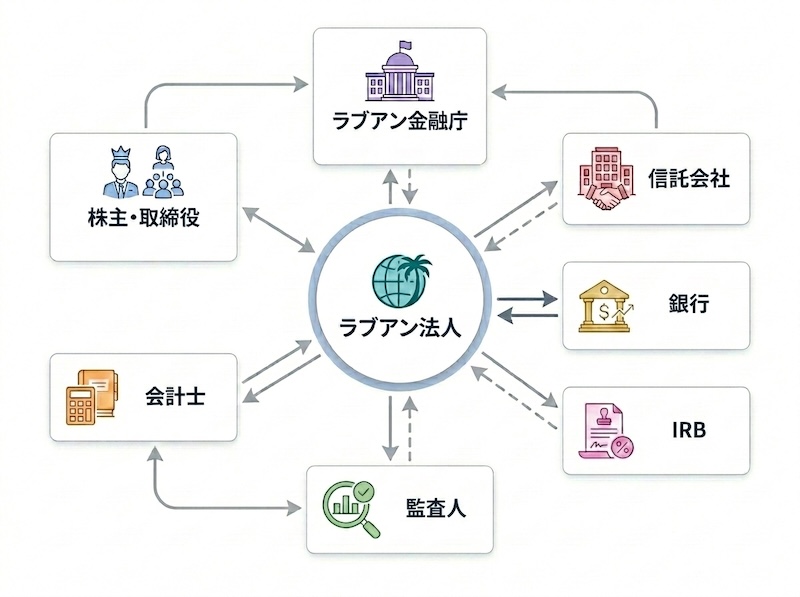
大きく以下の2グループに分かれます。
- 規制・行政側(ルールを決める存在):Labuan FSA / IRB(税務当局)
- 実務パートナー側(運用を支える存在):信託会社 / 会計事務所 / 銀行
行政・規制(ルールを決める存在)
ラブアン法人の制度そのものを管理しているプレイヤーとして、Labuan FSAとIRB(税務当局)があります。
普段直接やり取りすることは少ないですが、最も重要なルールを握っています。
正式名称:Labuan Financial Services Authority
ラブアン全体の規制・監督を行う中核機関です。
主な役割
- ラブアン法人の登録・管理
- 制度ルールの策定・改定
- Substance要件の監督
- 金融ライセンスの発行・監督
関係:基本的に直接やり取りはせず、信託会社を通じて間接的に関わります。
実務イメージ
「直接見えないが、最上位でルールを握る存在」
実務パートナー(運用を支える存在)
ラブアン法人の実務を実際に動かすプレイヤーとして、信託会社、会計事務所、銀行が主にあります。
日常的に関わるのはこのカテゴリです。
ラブアン法人の設立・維持の窓口となる、最重要パートナーです。
主な役割
- 法人設立手続きの代行
- 登記情報の管理・更新
- 当局への各種報告
- コンプライアンス対応
関係:設立前から運用中まで、最も密接に関わる存在です。
実務イメージ
「ラブアン法人に関するすべての入口」
ラブアン法人の運用は「1人で完結する」ものではなく、信託会社・会計事務所・銀行という3つの実務パートナーとの協業が前提となる仕組みです。弊社は会計事務所の立場で、法人設立・銀行口座開設から日々の会計業務・監査対応まで、ジャパンデスクとして日本語でサポートしております。
ラブアン法人でできる主な事業活動
ラブアン法人の事業活動は、次の2つに区分されます。
Labuan Trading Activity(取引・サービス系の事業) → 監査済み利益の3%課税
Labuan Non-Trading Activity(投資保有系の事業) → 0%(非課税)
※いずれも実体要件を満たすことが前提です
たとえばコンサルティング・管理業務・ITのバックオフィス処理は、Trading Activityの「規定された9業種」に当たる場合があり、実体要件を満たせば3%課税の対象になり得ます。
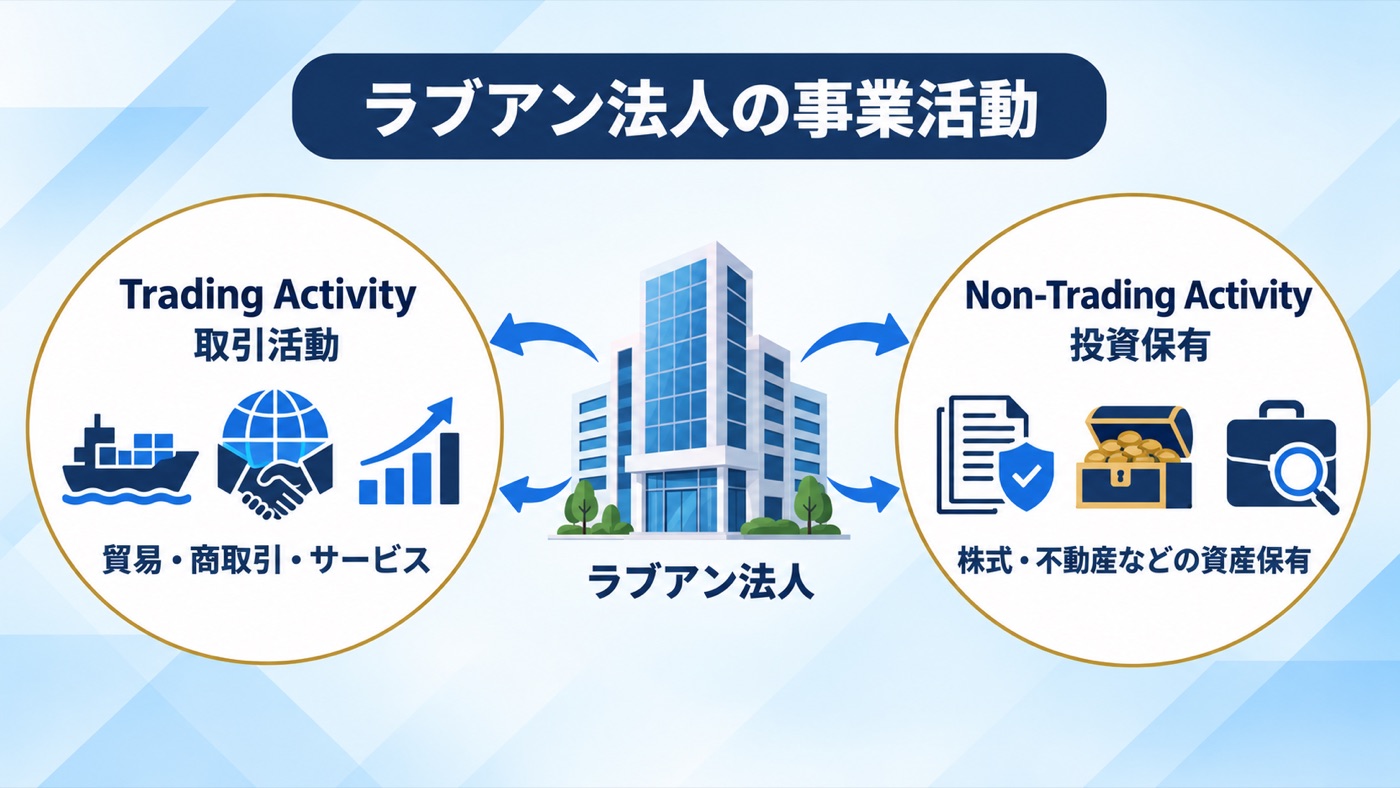
2つの区分と適用税率
この2つの区分は、LBATAで定められています。
Trading Activityはさらに、「金融ライセンス業務」「規定された9業種(P.U.(A) 423/2021)」に大きく分かれます。
Trading ActivityかNon-Trading Activityかの区分が、適用される税率(3%か0%か)の分かれ目です。
| 大分類 | カテゴリ | 具体例 | 適用税率 |
|---|---|---|---|
| Labuan Trading Activity | ライセンスが必要な金融業務 | 銀行業、保険・再保険業、ファンド運用、リース業、信託業、マネーブローキング、資本市場業務など | 3% |
| 規定された9業種 (P.U.(A) 423/2021) | ① 管理サービス(Administrative) ② 会計サービス(Accounting) ③ 法務サービス(Legal) ④ バックオフィス処理(Backroom Processing) ⑤ 給与計算サービス(Payroll) ⑥ タレントマネジメント(Talent Management) ⑦ エージェンシーサービス(Agency) ⑧ 倒産関連サービス(Insolvency Related) ⑨ マネジメントサービス(Management) | 3% | |
| Labuan Non-Trading Activity | 資産保有 (Investment Holding) | 株式・債券・不動産・貸付金・知的財産などの保有による配当・利息・キャピタルゲイン | 0% |
9業種それぞれの内容と、ご自身の事業がどの業種に当たるかは、ラブアン法人の指定業種(Labuan Business Activity)についてのページで詳しく解説しています。
Labuan Trading Activityとは
Labuan Trading Activityとは、ラブアン法人が収益を生み出すための取引や役務提供を行う事業活動全般を指します。LBATAに基づいて定義されており、このうち、金融ライセンス業務と規定された9業種に当たり、実体要件を満たす場合に、監査済み利益に対して3%の法人税が適用されます。
Labuan Non-Trading Activityとは
Labuan Non-Trading Activityとは、ラブアン法人が自らの資産・投資を保有することを主目的とする事業活動です。能動的に取引を行うのではなく、受動的な収益(配当・利息・キャピタルゲインなど)を得る構造を指します。
最大の特徴は、Non-Trading Activityには法人税が課されない点です(0%。実体要件を満たすことが前提)。これは、海外子会社からの配当受取や投資保有を目的とする「ホールディングカンパニー」としての活用を想定した設計です。
Non-Trading Activityに該当するのは、あくまで上記のような「資産・投資の保有」が主目的のケースです。
実態として事業取引を行っているのにNon-Trading扱いを主張することはできません。
ラブアン法人の主なメリット
ラブアン法人のメリットは「税率の低さ」だけではありません。
「国際取引への最適化」「100%外資保有」「ビザ・移住戦略との連動」など、複数のメリットが同時に得られる点が本制度の特徴です。
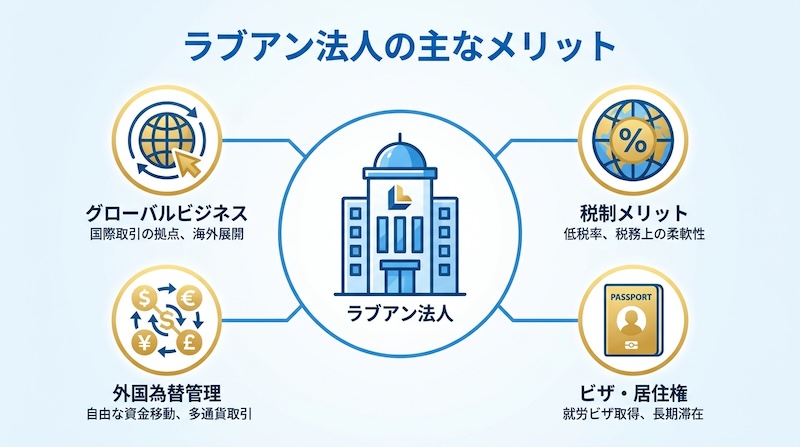
本記事では大きく4つの分野に整理してお伝えします。
| 分野 | メリット | 本土法人との比較ポイント |
|---|---|---|
| 税制・法制度 | ① 法人税率が低い(3% / 0%) | 本土は原則24% |
| ② マレーシア政府公認の信頼性ある法制度 | 合法かつBEPS準拠 | |
| 国際ビジネス | ③ 国際取引・海外売上との相性が良い | 制度設計が海外取引前提 |
| ④ 外貨管理がしやすい | BNM為替管理規制の対象外 | |
| ⑤ アジア圏の国際ビジネス拠点として有利 | シンガポール・香港の代替・補完 | |
| 資本構造 | ⑥ 100%外国資本で保有可能 | 本土は業種により外資制限あり |
| 居住・ビザ戦略 | ⑦ 事業と個人の居住・ビザ戦略を組み合わせやすい | 就労ビザと連動可能 |
低い法人税率と、信頼性のある法制度
ラブアン法人の最大のメリットは、低い法人税率と、それを支えるマレーシア政府公認の法制度の組み合わせです。
低税率による税務設計の自由度
前章で詳述したとおり、ラブアン法人の法人税率はTrading Activityで3%、Non-Trading Activityで0%です(いずれも実体要件を満たすことが前提)。マレーシア本土法人(原則24%)と比べて有利な条件であり、これにより以下のような税務設計が可能になります。
- 手元キャッシュの最大化:利益の97%以上(または100%)を再投資・配当原資として活用できる
- 国際的な事業展開のスピード加速:税負担が軽い分、新規市場参入や人材投資に資金を回せる
- 株主への配当原資の確保:最終的な分配可能利益が大きくなる
実務上、経営者ご自身が100%株主となられるケースが多くあります。
2025年から、個人が受け取る配当には配当課税(年RM100,000を超える部分に2%)が導入されましたが、マレーシアの居住者がラブアン法人から受け取る配当はこの対象外とされています(2026年10月時点)。そのため、マレーシア側では配当に追加の税負担はかかりません。日本の税務上の居住者の場合は日本で課税されるため、日本側の扱いは税理士にご確認ください。
「合法な制度」であることの安心感
オフショア法人と聞くと、「グレー」「税金逃れ」というイメージを持たれがちです。
しかしラブアン法人はマレーシア政府が公式に整備した制度であり、Labuan FSAの監督下で運用されています。さらに、OECDのBEPS基準にも準拠しており、国際的な税務ルールに照らしても正当性のある制度として位置づけられます。
「低税率」という結果だけでなく、その背景にある法制度の信頼性こそが、ラブアン法人を選ぶ実質的な意味です。
合法性が担保されているからこそ、長期的な事業設計に組み込めます。
国際取引・外貨管理に最適化された制度設計
ラブアン法人は「税率が低い節税ツール」ではなく、「国際ビジネスのためのインフラそのもの」です。
取引・通貨・拠点という3つの面で海外展開に最適化されています。
国際取引・海外売上との高い相性
ラブアン法人は、海外顧客との契約・海外法人との取引・外貨建ての売上計上を前提とした制度設計になっています。具体的には以下のような相性の良さがあります。
- 海外クライアントからの信頼確保
- マレーシアという第三国の法人を介することで、税務面・契約面で中立的な立場を取れる
- 複数国にまたがる事業の整理
- アジア・欧米・中東など複数地域の取引をラブアン法人で集約できる
- 国際的な契約形態への柔軟な対応
- 英米法ベースの契約慣行とも親和性が高い
外貨管理の柔軟性
ラブアン法人は、マレーシア中央銀行(BNM)による為替管理規制(Exchange Control)の対象外として運用されます。
これにより、以下のような実務上の利便性が得られます。
| 項目 | 具体的なメリット |
|---|---|
| マルチカレンシー口座 | USD・SGD・JPY・EURなど複数通貨を1法人で管理 |
| 海外送金 | 事前承認・上限規制が緩やかで柔軟に対応可能 |
| 為替コスト | 取引通貨のまま保持できるため、不要な両替コストを抑制 |
アジア圏の国際ビジネス拠点としての位置づけ
ラブアンは、シンガポール・香港・ドバイと並ぶ、海外拠点の選択肢の一つです。とくに以下のような場面で検討されています。
- シンガポール法人の高コスト化への代替・補完
- 設立費・維持費を抑えつつ、東南アジア市場にアクセス
- 拠点を複数の地域に分散したい
- 既存の拠点に加えて、マレーシアにも拠点を置く選択肢
- ASEAN市場へのゲートウェイ
- マレーシア本土・ASEAN各国との接続性
100%外国資本での柔軟な事業運営
マレーシア本土法人(Sdn Bhd)は、業種によっては外国資本比率に制限があります。たとえば、小売・サービス業の一部では現地パートナーとの合弁が求められるケースもあります。
一方、ラブアン法人は100%外国資本での設立・保有が可能です。これは事業設計上、大きなメリットを生みます。
| 観点 | 本土法人(Sdn Bhd) | ラブアン法人 |
|---|---|---|
| 外資比率 | 業種により制限あり (一部業種で現地パートナー必須) | 100%外資可 |
| 意思決定権 | 制限により分散することも | 外国資本側で完全に保持 |
| 事業設計 | 業種選定にパートナー要件が影響 | 事業内容を自由に設計可能 |
100%外資が可能ということは、経営の意思決定権・利益配分・事業方針のすべてを自社・自分で完全にコントロールできることを意味します。これは、現地パートナーとのトラブルリスクを回避し、長期的な事業設計を予測可能にする点で大きな安心材料です。
事業と居住・ビザ戦略を組み合わせやすい
ラブアン法人の独自のメリットの一つが、法人設立とマレーシアの居住権・就労ビザ戦略を一体化できる点です。これは、単なる「節税のための法人設立」を超えて、事業と個人のライフプラン全体を最適化する選択肢を提供します。
ラブアン就労ビザ(Labuan Work Permit)との連動
ラブアン法人を設立すると、その法人を通じてラブアン就労ビザを取得する道が開かれます。これにより、以下のような戦略が可能になります。
- マレーシアでの長期滞在権の確保:就労ビザによる合法的な居住基盤
- 家族帯同(Dependent Pass):配偶者・子どもの帯同による教育移住への展開
- 税務上の居住地:居住地の変更に伴う税務上の扱いの変化(日本・マレーシア双方の確認が必要)
「事業×居住」の戦略的シナジー
ラブアン法人を活用する経営者の多くは、「法人だけ」「ビザだけ」ではなく、両方を組み合わせて活用しています。
たとえば:
- ラブアン法人で海外取引を行い(9業種に当たれば3%課税)、
- ラブアン就労ビザでマレーシアに居住し(個人の課税はマレーシアの居住者として判断)、
- 子どもをマレーシアのインターナショナルスクールに通わせる(教育移住)
このように、事業・居住・教育を一体で設計できるのがラブアン制度の独自性です。
ラブアン法人のデメリット・注意点
ラブアン法人のリスクは「制度の欠陥」ではなく、「正しく運用しなければ機能しない」という性質のものです。対策を講じれば回避・軽減できるため、事前の理解が重要です。
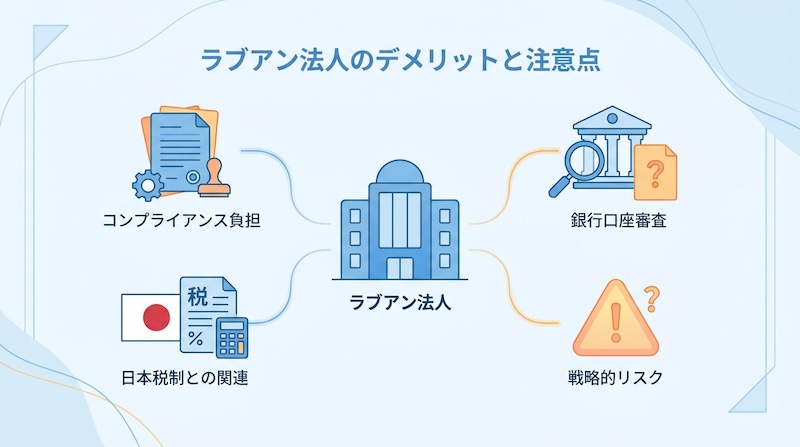
ラブアン法人はすべての事業者にとって万能な選択肢ではありません。制度として優れていることと、自分にとって最適であることは別問題です。
ラブアン法人を検討するうえで事前に把握しておくべきデメリット・注意点を、4つの観点から整理します。
ここで重要なのは、「デメリットがあるから避ける」ではなく、「デメリットを正しく理解したうえで、対策を講じて活用する」という視点です。あわせて、対策・回避策も解説します。
| 分野 | リスク・注意点 | 主な影響 |
|---|---|---|
| 制度対応コスト | ① 実体要件(Substance)への継続対応 | 従業員雇用・運営支出の維持コスト |
| ② 制度変更・規制強化の可能性 | 将来的な要件厳格化に追随する負担 | |
| 実務リスク | ③ 銀行口座開設・送金審査の厳格化 | 口座開設までの期間・難易度の上昇 |
| ④ 契約内容と事業実態の整合性 | 否認リスク・追徴課税 | |
| 日本側税務 | ⑤ 日本居住者のCFC税制(タックスヘイブン対策税制) | 3%課税のメリットが無効化される可能性 |
| 事業範囲の制限 | ⑥ マレーシア本土向けビジネスは原則不可 | 国内市場向け事業には不向き |
実体要件・コンプライアンス対応の負担
ラブアン法人の3%課税は、Substance要件(実体要件)を継続的に満たしていることが前提です。これは「設立時に一度クリアすれば終わり」ではなく、毎年度継続して維持・証明する必要があります。
継続的に発生するコスト
主に以下のコストが、ラブアン法人を維持するうえで継続的に発生します。
| 項目 | 内容 |
|---|---|
| フルタイム従業員の雇用 | 業種に応じた最低人数を、ラブアンで勤務する従業員として雇用 |
| 年間運営支出 | 業種に応じた最低額のラブアン内支出 |
| 監査・税務申告 | 毎年の監査済み財務諸表作成・税務申告 |
| 信託会社・会計事務所への報酬 | 登記維持・コンプライアンス対応の継続費用 |
これらは小規模事業者にとっては固定費として軽くない負担です。年間売上や利益との比較で、ラブアン法人を選ぶ経済合理性があるかを慎重に判断する必要があります。
制度変更・規制強化の可能性
ラブアン制度は、国際的な税務ルール(BEPS等)に対応するため、過去に複数回の改正を経てきました。たとえば2019年には実体要件が導入され、それまで選べた定額課税(利益額にかかわらず年RM20,000を納める方式)も廃止されました。
今後も、OECDや各国の税務当局の動向によっては、要件のさらなる厳格化や課税ルールの変更がありうる前提で、制度を活用する必要があります。
■ 対策・回避策
ラブアン法人の活用にあたっては、事業の年間利益規模と維持コストを比較し、経済合理性が確保できるかを事前にシミュレーションすることが重要です。
目安として、年間利益が2,000万円程度から検討の対象になり、3,000万円程度あると税率差のメリットが維持コストを上回りやすくなります。
⚠ 実体要件(Substance要件)は強化されてきました
ラブアン法人の実体要件は、2019年に導入され、2021年の規則(P.U.(A) 423/2021)で業種ごとの基準が改められるなど、雇用人数・現地支出額への監督が強化されています。要件未達の場合は3%ではなく通常法人税率(24%)の適用となるため、設立時の業種選定段階から要件を満たせる事業計画を組む必要があります。業種の区分と注意点は、ラブアン法人の指定業種のページで解説しています。
銀行・送金・契約面の実務リスク
ラブアン法人を「設立する」ことと「実際に運営する」ことの間には、実務的なハードルが存在します。近年は、とくに以下の2つの実務リスクに注意が必要です。
銀行口座開設・送金審査の厳格化
ラブアン法人の銀行口座開設は、マレーシア本土法人と比較して審査が厳しい傾向があります。背景にあるのは、国際的なマネーロンダリング対策(AML)・KYC(本人確認)規制の強化です。
⚠ 銀行口座開設で起こりやすい問題
・口座開設までの期間が想定より長期化(数週間〜数ヶ月)
・事業計画書・取引先情報・資金源の詳細な説明を求められる
・取引パターンによっては送金が一時保留される
・希望する銀行で口座開設できないケース
これは「ラブアン法人だけの問題」ではなく、オフショア法人全般に共通する世界的なトレンドですが、事前にこの実務的な負担を想定しておく必要があります。
■ 弊社のサポート
弊社では、ラブアン法人の銀行口座開設をサポートしています。取引実績のある銀行への申請にあたり、事業計画書・取引先情報・資金源の説明など、審査で求められる書類を事前にそろえることで、手続きを円滑に進めています。なお、口座開設の可否は各銀行の審査により決まります。
契約内容と事業実態の整合性
前章までで何度か触れましたが、ラブアン法人で最も重大な失敗パターンは、契約書と実態の乖離です。
- 契約書上は「ラブアン法人がコンサルティングを提供」だが、実態は別法人・別個人が業務を担っている
- 契約書上の取引額と、実際の業務工数が著しく釣り合わない
このような乖離があると、税務当局にラブアン法人の事業実態を否認され、通常法人税率24%の適用や追徴課税につながるリスクがあります。
■ 対策・回避策
信頼できる信託会社・会計事務所と連携し、下記2点を初期段階から実施することがリスク回避の基本です。
① 事業計画段階で銀行・税務面を想定した全体の設計を行う
② 契約書テンプレート・業務記録・意思決定プロセスを整備する
日本居住者の場合の日本側税務(CFC税制等)
日本居住者がラブアン法人を保有・運営する場合、日本側の税務リスクは決して無視できません。
とくに重要なのが、タックスヘイブン対策税制(CFC税制:Controlled Foreign Company)の存在です。
CFC税制とは(概要)
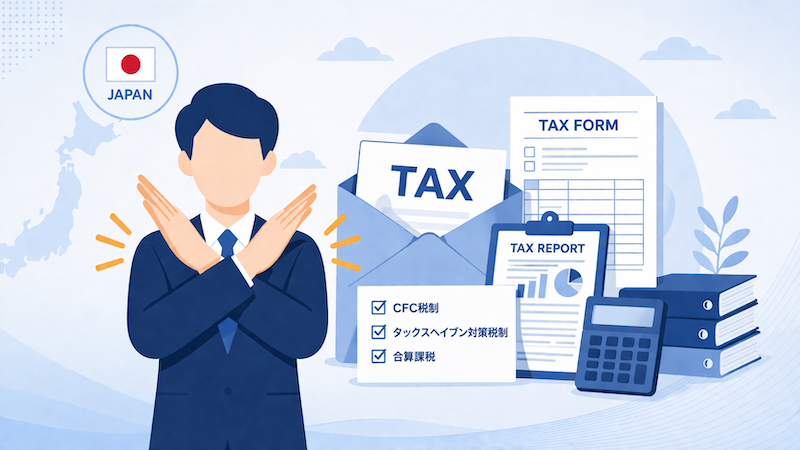
CFC税制とは、日本居住者が一定要件を満たす低税率国の外国法人(=ラブアン法人など)を保有している場合、その外国法人の所得を日本居住者の所得とみなして日本側で課税する制度です。
簡潔に言えば、「日本に住んでいるあなたが低税率国に法人を作っても、その所得は日本で課税される可能性がある」という制度です。
ラブアン法人の3%課税は魅力的ですが、保有者が日本居住者の場合、CFC税制の適用により日本側で追加課税される可能性があります。
最悪のケースでは、せっかくの3%課税のメリットが実質的に無効化されることもあります。
■ 対策・回避策
日本の居住者のままでは、CFC税制により日本側で合算課税される可能性が高く、ラブアン法人のメリットが得られないことがあります。そのため、マレーシアへの移住とあわせて検討される方が多くなっています。
日本の税務上の非居住者かどうかは、特定のチェック項目で決まるのではなく、職業(仕事の拠点)・住宅の保有状況・家族の居住地・資産の所在・滞在日数などから総合的に判断されます。
日本側の扱いは、必ず日本の税理士にご確認のうえ、計画を立ててください。
※ご希望があればラブアン法人や国際税務に詳しい日本の税理士のご紹介も可能です。
マレーシア本土向けビジネスは原則できない
ラブアン法人を検討するうえで見落とされがちな重要な制約が、「マレーシア本土での事業活動は原則として想定されていない」という点です。
ラブアン法人は、これまで繰り返し述べてきたとおり、国際取引・海外取引を前提に設計された制度です。逆に言えば、マレーシア国内市場(本土居住者・本土法人)を主たる取引相手とするビジネスには適していないということです。
たとえば、以下のようなビジネスモデルでは、ラブアン法人を活用するメリットが大きく損なわれます。
- マレーシア国内向けのEC・小売事業:本土消費者をメイン顧客とする事業
- マレーシア国内向けの飲食・サービス業:本土の店舗運営を中心とする事業
- マレーシア国内向けの不動産事業:本土物件の売買・賃貸を主軸とする事業
- マレーシア国内顧客向けのコンサルティング:本土法人をメインクライアントとする事業
これらのビジネスでは、マレーシア本土法人(Sdn Bhd)の方が制度的に適合します。ラブアン法人を選ぶと、本来の制度趣旨から外れた運用となり、税率優遇の対象外になる可能性が高くなります。
「ラブアン法人を作れば、マレーシアで何でもビジネスできる」?
ラブアン法人はあくまで「国際ビジネス向け」の法人です。マレーシア国内市場でビジネスを展開したい場合は、本土法人(Sdn Bhd)の選択が基本となります。両者は競合する制度ではなく、目的に応じて使い分ける制度です。
ラブアン法人が向いている人・向いていない人
■ 向いている人の目安
・いま日本の取引先に提供しているサービス(開発・コンサルティング・経理・事務処理など)の一部を、ラブアン法人の業務として切り出せる方(規定された9業種に当たる形にできること)
・海外の顧客との取引が中心の方
・場所を選ばないビジネスをお持ちの方
・維持コストを上回る利益規模(目安2,000万円以上。3,000万円程度あるとメリットが出やすい)の方
・マレーシアへの移住を検討できる方(日本に住み続ける場合はCFC税制の確認が前提)
| 判断軸 | 向いている人 | 向いていない人 |
|---|---|---|
| 業務の性質 | 知的サービス・ソフトウェア・コンサル・会計/法務/BPO等、場所を選ばない業務 | 実店舗・物理販売・対面サービスなど現地での物理的存在が前提の業務 |
| 事業構造 | 日本の取引先向けの業務をラブアン法人に切り出せる、または海外取引が中心 | 業務全体が日本・本土に物理的に紐づいている |
| 業種 | 規定された9業種に該当する形にできる事業 | 9業種に当てはめられない事業 |
| 事業規模 | 維持コストを上回る利益規模(または到達見込み) | 維持コストを正当化できない規模 |
| 居住戦略 | マレーシア移住・就労ビザを検討 | 日本居住継続のみ(CFC税制要検討) |
| 制度活用の目的 | 事業の国際化・最適化(結果的な節税) | 節税のみが目的(事業実態が薄い) |
ラブアン法人が向いている人
ラブアン法人が向いているタイプは、大きく次の3つに分けられます。
最も多いのは、いま日本の取引先に提供している業務の一部をラブアン法人に切り出すタイプです。「既に海外売上があるか」だけが判断軸ではなく、切り出せる業務があれば、現時点で海外取引がなくても検討の対象になります。
業務機能をラブアン法人に切り出せる事業者
現時点で海外売上がない日本国内向け企業・個人でも、業務の性質次第で十分にラブアン法人の対象になります。鍵となるのは、いま日本の取引先に提供しているサービスのうち、「ラブアン法人で実行できる業務」を切り出せるかどうかです。たとえば、日本の顧客向けに行っている開発・コンサルティング・経理・事務処理などの業務を、ラブアン法人が担う形にします。
LBATA上の9業種(P.U.(A) 423/2021)に該当する業務であれば、ラブアン法人がその業務を担うことで、ラブアン法人にとっての「海外取引」が自然に発生します。
| 本社(日本側)の事業一例 | ラブアン法人が担う業務 | 該当カテゴリ |
|---|---|---|
| SaaS開発・ソフトウェア事業 (顧客は国内中心) | 開発・テスト・運用業務 | Backroom Processing(IT) |
| 営業・経営コンサル事業 (顧客は国内中心) | リサーチ・経営企画支援・代理業務 | Management Services /Agency Services |
| 日本国内の会計事務所 | 記帳・決算処理・レポート作成 | Accounting Services |
| 日本国内の法律事務所 | リサーチ・書類作成等のバックオフィス業務 | Legal Services /Backroom Processing |
| BPO・業務委託受託業 | 事務処理・データ入力・給与計算 | Backroom Processing /Payroll Services |
| HR・採用支援業 | 人材管理・採用業務 | Talent Management Services |
この仕組みのポイント
ポイントは、その業務をラブアン法人が実際に担う体制(誰が・どこで業務を行うか)を整えたうえで、日本本社や日本の取引先へ役務を提供する形にすることです。これによって、
- ラブアン法人:業務の対価として日本本社から売上を受領(=海外売上)
- 日本本社:業務委託費として支払い(役務の実態と価格の妥当性が前提。日本側の扱いは税理士の確認が必要)
- 業務実態:ラブアン法人の従業員が、ラブアンで実際に業務を遂行
という、Substance要件と契約整合性を両立した運営が可能になります。
■ 典型的な人物像(制度の説明のための架空の例です)
▼ ケースA:日本国内向けソフトウェア開発会社
40代経営者/日本企業向けの受託開発・SaaS開発/顧客は国内100%/年商2億円・利益7,000万円/開発エンジニアは10名規模。
→ 開発機能の一部をラブアン法人に移管し、Backroom Processing(IT)として日本本社に役務提供。
ラブアンで開発エンジニアを採用しSubstance要件をクリア▼ ケースB:営業・経営コンサルティング会社
30代経営者/日本企業向けの経営支援・営業代行/顧客は国内中心/年商1.2億円・利益4,000万円。
→ リサーチ・分析・経営企画支援などのバックオフィス機能をラブアン法人に切り出し、Management Services/Agency Servicesとして提供
⚠ 業務の切り出しの留意事項
この仕組みには、以下の専門的検討が必要です:
・移転価格税制(日本本社とラブアン法人の取引価格の妥当性)
・CFC税制(日本側でのタックスヘイブン対策税制)
・実質的な業務実態の確保(ペーパー切り出しはNG)
・契約書・業務記録・意思決定プロセスの整備
上記の観点を踏まえた個別設計が重要となりますので、この仕組みの導入をご検討の方は、ぜひお気軽にお問い合わせください。
ラブアン法人が向いている人の特徴は、次の4点です。
① いま日本の取引先に提供している業務の一部を、ラブアン法人の業務(規定された9業種)として切り出せる。または海外取引が中心で、事業が9業種に当たる
② 業務が場所を選ばず、オンラインで完結できる
③ 維持コストを上回る利益規模がある、または見込める
④ 居住の設計ができる(マレーシアへ移住する、または日本に住み続ける場合はCFC税制の確認を済ませる)
①〜③がそろい、④を設計できる方は、ラブアン法人が有力な選択肢になり得ます。
ラブアン法人が向いていない人
逆に、ラブアン法人を選ぶと制度的・経済的に非効率になるタイプも明確に存在します。
以下3パターンが典型です。
物理的な現地運営が業務に必須の事業
ラブアン法人が構造的に対応できないのは、業務の性質上、物理的な現地運営が前提となる事業です。前章の「マレーシア本土向けビジネスは原則できない」という制約と合わせて、業務自体がラブアンで実行できないタイプの事業を整理します。
| 事業タイプ | ラブアン法人で対応できない理由 |
|---|---|
| 実店舗型の小売・飲食・サービス業 | 店舗運営は物理的に日本・本土側でしか行えない |
| 物理販売・在庫保有型のEC | 倉庫・配送は現地でしか実施できない |
| 対面サービス(クリニック・サロン等) | 顧客対応が物理的場所に紐づく |
| 不動産業(物件運用・仲介) | 物件は物理的に日本・本土に存在する |
| 製造業(現地工場・サプライチェーン依存) | 製造機能は現地に物理的に紐づく |
これらの事業は、業務の本質的な部分を「ラブアンで遂行する」ことが構造的に不可能であり、業務の切り出しも成立しません。Substance要件を満たす形でラブアン法人を運営すること自体が困難です。
該当する事業の例:
- 日本国内の消費者向けEC・小売・飲食業
- 日本国内の店舗運営型サービス業
- マレーシア本土の居住者・本土法人だけを顧客とする事業
■ 典型的な人物像(制度の説明のための架空の例です)
▼ ケースA:日本国内向け実店舗型ECショップ
30代経営者/日本人消費者向けのEC+実店舗運営/売上の9割以上が日本国内顧客/在庫管理・配送が事業の中核/年商8,000万円。
→ 業務の中核(在庫・配送・店舗運営)が物理的に日本に紐づくため、ラブアン法人での代替は不可能。日本国内法人での運営が最適▼ ケースB:地域密着型の対面サービス業
40代経営者/クリニック・サロン等の対面サービス/売上はすべて国内顧客との対面取引。
→ 業務の本質が「対面」「物理的場所」に紐づくため、ラブアン法人での代替は不可能
「日本国内市場が中心」だから即NGではなく、「業務の本質が物理的場所に紐づいているから」NGです。
逆に言えば、知的サービス・ソフトウェア・BPO・コンサルなど場所を選ばない業務であれば、現在は国内向けでもラブアン法人による業務切り出しが検討対象になります。
■ 対策・回避策
業務の性質を「場所に紐づく部分」と「場所を選ばない部分」に分解し、後者だけでもラブアン法人に切り出せる余地がないか検討することが第一歩です。
切り出し可能な機能が一切ない場合は、日本国内法人または本土法人(Sdn Bhd)での運営を推奨します。
ラブアン法人が向いていない人の特徴は、次の3点です。
① 事業の必然性ではなく、節税のみが先行している
② 維持コストを正当化する利益規模に達していない
③ 業務の中核が物理的な場所に紐づいていて、切り出せない
これらに当てはまる場合は、ラブアン法人ではなく日本国内法人や本土法人(Sdn Bhd)など、別の選択肢を優先すべきです。
よくある質問
Q. 法人税3%は、どんな事業にも適用されますか?
いいえ。3%は、Labuan Trading Activityのうち規定された9業種(P.U.(A) 423/2021)に当たり、業種ごとの最低雇用人数と現地年間支出額(実体要件)を満たす場合に適用されます。要件を満たさない場合は、マレーシア本土法人と同じ24%の法人税です。
Q. 設立したら、マレーシアに住む必要がありますか?
株主として保有するだけなら、居住義務はありません。就労ビザ(Labuan Work Permit)を取得して現地で勤務する場合は、1年(暦年)に182日以上滞在すると、原則としてマレーシアの税務上の居住者になります。「設立だけする」か「就労ビザ込みで運用する」かで制度上の影響が大きく変わるため、目的に合った設計を最初に決めることが重要です。
Q. 日本に住みながらラブアン法人を持つと、日本でも課税されますか?
日本居住者が支配する海外法人には、日本の外国子会社合算税制(CFC税制)が適用される可能性があり、一定の条件下ではラブアン法人の所得が日本の所得として合算課税されます。適用の判定は居住状況・株式保有比率・事業内容によって変わるため、日本の税理士による判定が必須です。弊社が行うのはマレーシア側の助言で、日本側の個別税務判断については提携税理士をご紹介します。
Q. ラブアン法人を使えば、日本の所得税・住民税を軽くできますか?
ラブアン法人は、日本側の課税を軽くするための仕組みではなく、マレーシアの国際金融特区の制度を使って海外事業を効率的に運営するための法人です。日本居住者のまま使うと、CFC税制により日本側で合算課税される可能性があり、「設立すれば自動的に節税」にはなりません。一方、マレーシアへ移住して日本の税務上の非居住者になれば、日本で課税されるのは原則として日本国内で生じた所得に限られます(日本国内で業務を行った期間に対応する報酬など、非居住者でも日本で課税される所得はあります)。非居住者になるには、生活の本拠が実際にマレーシアへ移っていることが必要で、日本側の課税関係は日本の税理士による確認が必要です。弊社では、事業実態と居住計画を含めた全体設計の中で、ラブアン法人が合うかをご一緒に整理します。
Q. 設立から登記完了まで、どのくらいかかりますか?
必要書類(パスポート、住所証明、KYC関連書類など)をそろえていただくスピードにもよりますが、1〜2ヶ月で登記が完了する方が多いです。必要書類のご案内から設立手続きの進行までは弊社がサポートしますので、ご安心ください。なお、申請はLabuan FSAの認可を受けた信託会社(トラストカンパニー)を通す必要があり、申請者本人が直接Labuan FSAに申請することはできません。
Q. 株主1人・取締役1人でも設立できますか?
できます。株主1名・取締役1名から設立でき、どちらも外国人で構いません(100%外国資本可)。取締役に国籍・居住の要件もありません。ただし、3%課税の実体要件には業種別の最低雇用人数があるため、株主・取締役とは別に現地スタッフの確保を計画する必要があります。
まとめ
ラブアン法人は、国際ビジネスを行う事業者にとって、税制・外貨管理・居住戦略を一体で最適化できる有力な選択肢です。一方で、すべての人に向く制度ではなく、事業の実態と制度の前提が合致して初めて真価を発揮することも、本記事で繰り返し見てきたとおりです。
設立や維持の費用はラブアン法人の料金プランをご覧ください。ご自身のケースについてのご相談は、お問い合わせからお気軽にご連絡ください。
弊社は、ラブアン法人の設立サポートと、設立後のマレーシア側の会計・税務・監査対応を、ジャパンデスクが日本語で一貫して担当します。
「自分の事業がラブアン法人に向いているか知りたい」
「設立の流れと費用を具体的に聞きたい」
設立前の設計(業種の当てはめ・実体要件・ビザや移住の段取り)から、設立手続き、銀行口座開設、設立後のマレーシア側の会計・税務・監査対応まで、窓口を一本化してサポートします。
(日本側の税務判断は提携税理士をご紹介します)
「相談するほどではないかも…」という段階でも問題ありません。
設立後に直しにくい部分ほど、設立前の確認が重要ですので、まずはお気軽にお問い合わせください。
本記事は、以下の公的な情報源に基づいて作成しています:
・ラブアン金融サービス庁(Labuan FSA)の公式情報
・Labuan Companies Act 1990
・Labuan Business Activity Tax Act(LBATA)
・P.U.(A) 423/2021(規定された9業種に関する規則)
・その他の関連法規
税制・規制は改正される可能性があり、個別事情によって適用関係も異なります。ご自身のケースについては、お問い合わせください。
執筆:荏隈 一輝(IYOU Accounting Advisory PLT ジャパンデスク統括)
監修:Foo(代表公認会計士、ACCA / MIA、ラブアン法人会計の実務10年以上)
最終更新日:2026年10月16日