ラブアン法人は、通常のマレーシア法人とは異なり、Labuan Business Activity Act(ラブアン事業活動法)に基づき、
あらかじめ定められた「指定業種(Labuan Business Activity)」のいずれかに該当して事業を行う必要があります。
この指定業種は、
- 法人税率(3%適用 or 通常税率)
- ESR(Economic Substance Requirements:経済実体要件)
- 監査時のチェック内容
- e-Invoice・インボイス表記
すべてに直結する、極めて重要な区分です。
ラブアン法人の事業の大分類
ラブアン法人の業種は、大きく以下の3つに分類されます。
- 金融ライセンス系事業(Regulated Business)
- Trading Company(実体取引を行う事業:9業種)
- Non-Trading Company(持株会社・投資会社など)
① 金融ライセンス系事業(Regulated Business)
ラブアン金融庁(Labuan FSA)のライセンス取得が必須となる事業です。
参入難易度が高く、ESR要件も非常に厳格です。
主な金融ライセンス業種
・Labuan Bank(銀行)
・Labuan Insurance / Reinsurance(保険・再保険)
・Labuan Insurance Broker(保険ブローカー)
・Labuan Investment Bank(投資銀行)
・Labuan Leasing Company(リーシング)
・Labuan Factoring Company(ファクタリング)
・Labuan Fund / Fund Manager(ファンド)
・Labuan Trust Company(信託会社)
【特徴】
- 最低資本金・専門人材の要件あり
- 実体オフィス・常勤スタッフ必須
- 監査・報告義務が厳しい
- 一般的な日本人個人・中小事業者向けではない
→当事務所では、ラブアン法人の各種金融ライセンス取得のサポートも行っておりますので、ご検討の方はお気軽にご相談ください。
② Trading Company(取引を行う事業:9業種)
いわゆる「実際にビジネスを行うラブアン法人」の中心です。
法人税3%適用を目指す場合、多くのクライアントがこのカテゴリに該当します。
Labuan Financial Services Authority(Labuan FSA)が公表しているガイドライン(2022年1月24日付)では、非ライセンスのTrading会社が行うことが認められる「Prescribed Labuan Business Activities(指定業務類型)」 として、以下の9つが明確に整理されています。
1. Administrative Services(管理・総務サービス)
概要
企業の運営に付随する管理・総務業務を提供するサービスです。
実際に監査で認められやすい事例
- 海外法人向けの事務管理サポート
- 契約書管理、社内文書管理
- スケジュール調整、業務オペレーション補助
表記例
- Administrative Services for overseas entities
- Administrative Support Services
2. Accounting Services(会計サービス)
概要
会計・記帳・管理会計など、会計実務に関するサービスです。
実際に監査で認められやすい事例
- 記帳代行
- 月次・年次の管理会計作成
- 会計レポート作成支援
※ 法定監査そのものは含みません。
表記例
- Accounting Services
- Bookkeeping and Accounting Support Services
3. Legal Services(法務サービス)
概要
法務関連のサポート業務。
※ 弁護士業務そのものではなく、補助・支援業務 が中心。
実際に監査で認められやすい事例
- 契約書ドラフト作成サポート
- 法務書類の整理・管理
- 海外法務に関する情報整理
表記例
- Legal Support Services
- Legal Documentation Support Services
4. Backroom Processing Services(バックオフィス処理)
概要
企業活動の裏側を支える事務処理業務。
実際に監査で認められやすい事例
- データ入力
- 書類処理
- 内部レポート作成
- 業務フロー処理代行
表記例
- Back-office Processing Services
5. Payroll Services(給与計算サービス)
概要
給与計算・人事関連の実務処理。
実際に監査で認められやすい事例
- 給与計算
- 従業員情報管理
- マレーシアの社会保険(PCB、EPF、SOCSO)関連の事務処理サポート
表記例
- Payroll Processing Services
6. Talent Management Services(人材・採用関連)
概要
人材採用・人事管理に関する支援サービス。
実際に監査で認められやすい事例
- 採用支援
- 人材管理
- 人事制度運用サポート
表記例
- Talent Management Services
- Recruitment Support Services
7. Agency Services(代理・エージェンシーサービス)
概要
ラブアン法人で最も多く利用される業種の一つです。
実際に監査で認められやすい事例
- 投資商品・保険商品の紹介コミッション
- 海外金融商品の申込手続き代行
- システム開発の代行
- 顧客と第三者企業の仲介
重要ポイント
- 「投資助言」ではなく紹介・申込サポート・仲介 に限定することが重要
表記例
- Agency Services for investment products
- Agency Services for insurance products
8. Insolvency Related Services(清算・倒産関連)
概要
倒産・清算手続きに関する補助的サービス。
実際に監査で認められやすい事例
- 清算手続きサポート
- 関連書類整理
- 管理業務補助
表記例
- Insolvency Support Services
9. Management Services(マネジメントサービス)
概要
事業運営・管理に関するサービス提供。
※ Company Management(会社管理業)とは明確に区別される とガイドラインで明記されています。
実際に監査で認められやすい事例
- 海外法人の事業運営管理支援
- プロジェクトマネジメント
- 業務改善・運営サポート
安全な表記例
- Management Services for overseas business
- Operational Management Support Services
注意点(非常に重要)
- 「Consulting」「Advisory」という曖昧な表現のみは監査で指摘されやすい
- 契約書・Sales Invoice・定款の記載内容は必ず一致させる
- 指定業務類型から逸脱すると、法人税3%適用が否認されるリスクあり
ラブアンの非ライセンス系Trading companyでは、Labuan FSAが定める指定業務類型に沿った形でサービスを提供する必要があり、契約書やインボイスの記載内容がこの業務類型と一致していない場合、税務・監査上のリスクが生じます。
③ Non-Trading Company(非取引型法人)
実体取引を行わず、保有・投資を目的とする法人です。主なNon-Trading Companyは以下の通りです。
Holding Company(持株会社)
- 子会社株式の保有
- 配当収入の受領
Investment Holding Company
- 有価証券・ファンドへの投資
- 自己資金運用
Intellectual Property Holding
- 知的財産の保有・ライセンス
【特徴】
- 原則として法人税3%の対象外
- 長期保有資産の投資収益は0%課税となるケースあり
- ESR要件はTradingより緩いが、実体ゼロはNG
法人税3%適用との関係(非常に重要)
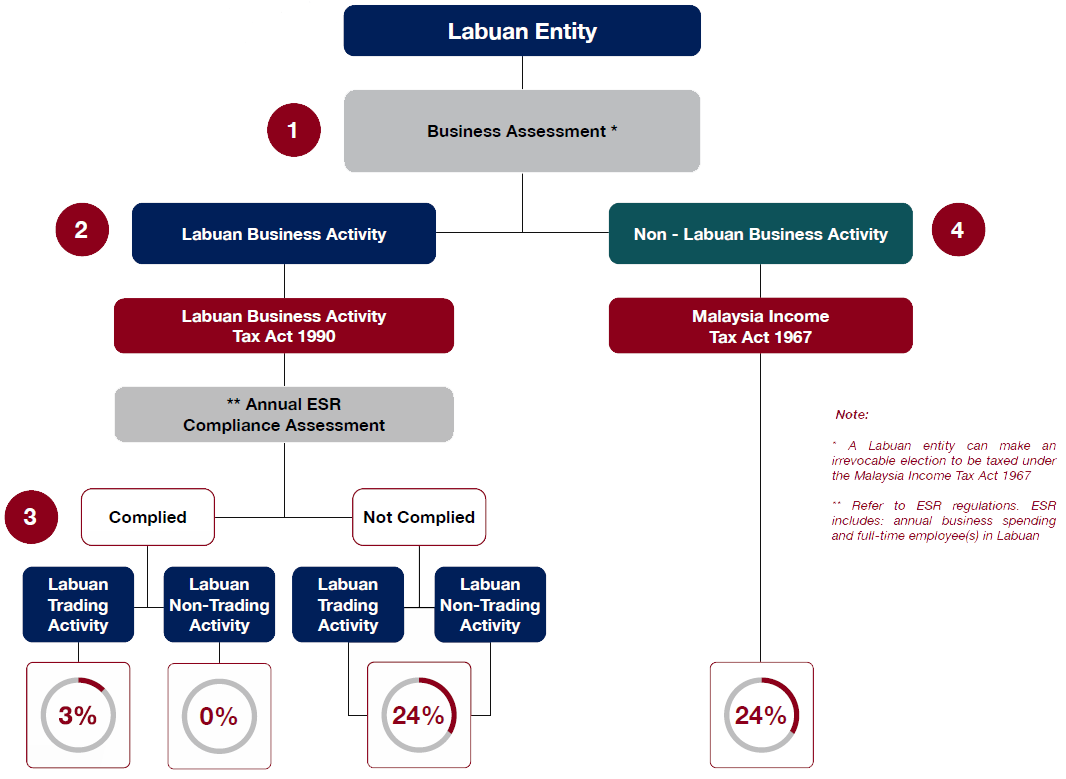
ラブアン法人で法人税3%の優遇税率を適用するためには、
- Trading Companyの場合、指定9業種に該当していること
- ESR(人員・オフィス・活動実態)を満たしていること
- 定款・契約書・Sales Invoiceの記載内容が完全に一致し、監査で認められること
が必須条件です。
実務上の注意点
- 契約書・インボイスの表現は自己判断で作らない
- 業種変更・追加時は必ず事前相談
- e-Invoice導入後は表記のズレがより厳しくチェックされる
御社の業種区分・適切な記載方法については、必ず担当者との打ち合わせ時にご確認ください。
弊社は、ローカル会計士の実務力と日本語で伴走するジャパンデスクを組み合わせ、
“無理なく継続できる形”に落とし込みます。
「何をいつまでに提出すべきか、全体像が見えていない」
「今の会計処理や運用が正しいか確信がない」
IYOU会計事務所では、安全に・長く・実務として回る形で設計することを重視しています。
「相談するほどではないかも…」という段階でも問題ありません!
後で修正が難しい部分ほど、早めの確認が重要ですので、まずはお気軽にお問い合わせください。